
Em 2025, a fibra curta de eucalipto ganhou mais um ponto percentual de participação no mercado global de celulose sobre a fibra longa de softwood. Em termos absolutos, isso representou 700 mil toneladas adicionais de demanda por hardwood pulp em um único ano.
O número parece modesto diante de um mercado que movimenta mais de 60 milhões de toneladas por ano. Mas ele carrega algo mais importante do que o volume em si: é mais um dado em uma sequência que aponta para uma transformação estrutural irreversível na composição da fibra que o mundo usa para fazer papel, embalagem, tissue e têxtil.
Este artigo analisa o que está por trás desse número, quais forças o sustentam, até onde ele pode chegar e quais são as implicações para produtores, compradores e para o posicionamento competitivo do Brasil na cadeia global de celulose.
UM NÚMERO QUE NÃO É SURPRESA, MAS QUE SURPREENDE PELA CONSISTÊNCIA
O ganho de participação da fibra curta sobre a longa não é novidade. É uma tendência que se acumula há mais de uma década, impulsionada por uma combinação de avanços tecnológicos no processamento do eucalipto, pressão estrutural por redução de custos na indústria de papel e embalagem e crescimento da demanda em segmentos onde a fibra curta historicamente tinha menor presença.
O que torna os 700 mil toneladas de 2025 relevantes como sinal de mercado é justamente a consistência do padrão. Não foi um ano atípico de alta de preços de softwood que forçou a substituição. Não foi um pico de demanda em um mercado específico. Foi mais um ano de tendência secular se manifestando, e em ritmo ligeiramente acelerado.
Para contextualizar a dimensão do movimento, os dados projetados pela Suzano são claros: a produção global de hardwood pulp deve sair de cerca de 41 milhões de toneladas em 2024 para aproximadamente 49 milhões em 2029, um crescimento de 8 milhões de toneladas em cinco anos. Mais da metade desse crescimento virá de aumento orgânico de demanda, especialmente na China e na Ásia. Mas uma parcela significativa, estimada em cerca de 3 milhões de toneladas, virá diretamente de substituição de fibra longa por fibra curta, impulsionada por novas soluções técnicas de produto.
| Produção global de hardwood pulp (2024) | ~41 milhões de toneladas |
| Projeção para 2029 | ~49 milhões de toneladas |
| Crescimento projetado em 5 anos | +8 milhões de toneladas |
| Parcela estimada via substituição de softwood | ~3 milhões de toneladas |
| Crescimento de participação em 2025 | +1 ponto percentual = +700 kt |
OS TRÊS MOTORES QUE EXPLICAM O NÚMERO
Isolar os 700 mil toneladas de 2025 sem entender os mecanismos que os geram seria um exercício incompleto. Há três forças distintas operando em paralelo, e cada uma delas tem dinâmica própria.
Motor 1: o eucalipto chegou perto do softwood em propriedades técnicas
Durante décadas, a fibra longa de softwood foi insubstituível em aplicações que exigem resistência mecânica elevada: embalagens de alto desempenho, tissue premium, produtos de higiene absorvente. A fibra longa, com seus filamentos mais compridos, conferia ao papel características estruturais que a fibra curta simplesmente não conseguia replicar.
Esse gap técnico foi sendo reduzido progressivamente por investimentos em pesquisa de processo, desenvolvimento de novas grades de eucalipto e refinamento das receitas de fibra nas máquinas de papel. Hoje, os dados de campo confirmam que esse gap foi significativamente fechado.
A Klabin é o case mais documentado desse movimento no Brasil. Sua PM27, em Ortigueira (PR), é a primeira máquina do mundo a produzir kraftliner 100% eucalipto em escala industrial. Os resultados operacionais são concretos: o Eukaliner entrega 10 a 15% de redução de gramatura para a mesma performance estrutural de caixa corrugada, o que significa menos material por metro quadrado de embalagem, com resistência equivalente ou superior. A redução de energia no processo de corrugação é adicional. A printabilidade, melhor.
No tissue, o movimento é igualmente significativo. Produtores chineses integrados já operam com celulose de eucalipto em substituição parcial ou total à NBKP importada (fibra longa de softwood) sem perda relevante de qualidade para o consumidor final. Isso não era possível há dez anos com a mesma escala e consistência.
A Suzano avança no mesmo sentido: a empresa afirma estar desenvolvendo grades de eucalipto que se aproximam das propriedades do softwood, e apoiou mais de 170 parceiros na implementação de novas soluções de fibra em 2025, mais que o dobro do ano anterior. Isso não é marketing: é o reflexo de que as barreiras técnicas que protegiam o softwood em determinadas aplicações estão sendo derrubadas sistematicamente.
“Em 2025, apoiamos mais de 170 parceiros na implementação de novas soluções de fibra, comparado a menos de 100 no ano anterior. Permanecemos comprometidos em ser o líder de mercado em novas soluções de fibra e em expandir a participação do hardwood em todos os segmentos”, disse Leonardo Grimaldi, EVP Comercial, da Suzano.
Motor 2: o custo é uma pressão que não retrocede
A segunda força que explica o crescimento da fibra curta é mais simples e mais poderosa: custo. A fibra curta de eucalipto é estruturalmente mais barata de produzir do que a fibra longa de softwood, e essa diferença de custo não é conjuntural. É permanente, e tende a se ampliar.
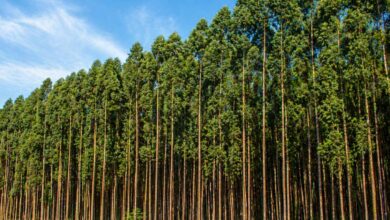
O eucalipto cresce em sete anos no Brasil contra trinta anos de um pinheiro canadense. A produtividade por hectare das florestas brasileiras de eucalipto está entre as mais altas do mundo, e ainda há espaço técnico para crescimento. O Brasil combina disponibilidade de terra, clima favorável, tecnologia florestal de ponta e infraestrutura industrial consolidada. Nenhuma outra região consegue replicar essa combinação na mesma escala.
Em um ambiente de margens comprimidas, que caracteriza boa parte da indústria global de papel desde 2023, a pressão por redução de custo de fibra é sistêmica. Consultoras de mercado estimam que atualmente cerca de 14 milhões de toneladas de celulose produzidas no mundo, entre hardwood e softwood, operam abaixo do custo de caixa, com preços de mercado menores do que seus custos variáveis. Nesse cenário, qualquer substituto que entregue desempenho técnico equivalente com custo mais baixo ganha mercado. Não por convicção estratégica, mas por imperativo econômico.
O efeito combinado de pressão de custo e fechamento do gap técnico cria um gatilho de substituição que se auto-reforça: cada fábrica que migra para mais eucalipto documenta o resultado, compartilha com seus fornecedores e com a indústria, reduz a incerteza técnica para os próximos e facilita a decisão dos que ainda não migraram.
Motor 3: China e Ásia como amplificadores de demanda
O terceiro motor é geográfico. A China responde hoje por 44% de toda a demanda global de BHKP, a celulose branqueada de fibra curta. Qualquer variação nesse mercado tem impacto imediato e global. E o que está acontecendo na China amplifica precisamente a tendência de substituição de fibra longa por curta.
A China atravessa uma transformação industrial profunda em sua cadeia de papel e celulose. Produtores integrados investiram pesado em capacidade própria de celulose de hardwood, 10,5 milhões de toneladas de nova capacidade doméstica nos últimos cinco anos. Ao mesmo tempo, desenvolveram tecnologias adaptadas para usar fibra curta local, de eucalipto, bambu e outras espécies de crescimento rápido, em aplicações que antes dependiam de importação de softwood. Esse movimento reduziu estruturalmente a dependência de NBKP importada no mercado chinês.
Mas ao mesmo tempo, o crescimento do consumo de tissue, de embalagens e de dissolving pulp para têxteis na China cria demanda nova que não existia há dez anos. O resultado líquido é um mercado que consome mais fibra curta total, mesmo que com menos importação relativa de celulose de mercado para os segmentos de papel.
A Ásia além da China segue trajetória similar. Indonésia, Vietnã, Índia e outros mercados emergentes da região expandem sua base industrial de papel e embalagem a partir de matérias-primas locais, que em sua maioria são hardwood, não softwood. A demanda asiática por eucalipto e outras fibras curtas tende a crescer de forma estrutural nas próximas décadas, independentemente do ritmo de integração vertical da China.
ONDE A SUBSTITUIÇÃO AINDA AVANÇA E ONDE O SOFTWOOD RESISTE
Entender para onde vai o crescimento requer mapear com precisão os segmentos onde a substituição ainda tem espaço relevante, e aqueles onde o softwood mantém vantagens difíceis de superar.
No kraftliner e nos papéis para embalagem, a substituição já avançou significativamente mas ainda tem espaço. A Klabin demonstrou que o eucalipto funciona como base do liner, a camada de revestimento da caixa corrugada, mas o fluting (a camada ondulada interna) e aplicações de altíssima exigência mecânica ainda combinam as duas fibras. O ganho de gramatura de 10 a 15% é real, mas a receita de fibras ótima para cada aplicação específica ainda está sendo refinada. Há pelo menos mais alguns anos de crescimento de substituição nesse segmento.
No tissue, o espaço mais relevante é no tissue premium, que ainda usa fibra longa de forma relevante para as propriedades táteis e de absorção que o consumidor final percebe. A substituição aqui é mais gradual e tecnicamente mais desafiadora. Mas está acontecendo.
No fluff pulp, celulose absorvente usada em fraldas, absorventes e produtos de higiene adultos, o softwood mantém vantagem técnica mais sólida. A fibra longa é essencial para as propriedades de absorção e expansão em contato com líquido. A Klabin desenvolveu o PineFluff Excel, que combina as duas fibras em uma única bobina entregue ao cliente, como forma de otimizar desempenho e logística, mas o softwood permanece como componente fundamental nesse segmento. A Suzano também investiu em fluff para capturar crescimento no mercado de higiene, mas com abordagem diferente.
No dissolving pulp para têxteis, talvez o segmento de maior crescimento de demanda nos próximos anos, a fibra curta de eucalipto é a matéria-prima dominante para viscose e modal. A demanda por fibras têxteis sustentáveis cresce com a pressão regulatória sobre o algodão e as fibras sintéticas. Esse é um vetor de crescimento estrutural para a fibra curta que independe completamente do mercado de papel.
O RISCO QUE O PROÒPRIO CRESCIMENTO CRIA: VERTICALIZAÇÃO E EXCESSO DE CAPACIDADE
O crescimento da demanda por fibra curta não existe em um vácuo. Ele está sendo acompanhado, e parcialmente contrabalançado, por dois fenômenos que comprimem o mercado endereçável para celulose de mercado.
O primeiro é a verticalização asiática. Conforme a própria Suzano reconhece, produtores de papel na China e na Ásia investiram em capacidade própria de produção de celulose. Isso reduziu o mercado endereçável para celulose de mercado. Uma fábrica que produz 90% de sua própria celulose, como já opera a base de Guangxi da Sun Paper, simplesmente não entra na conta como comprador relevante de celulose importada para aquela parcela da produção.
O segundo é o excesso de capacidade instalada. Com cerca de 14 milhões de toneladas de celulose operando abaixo do custo de caixa no mundo, o mercado está sob pressão deflacionária persistente. Isso não significa que a tendência de crescimento da fibra curta vai se reverter, mas significa que o crescimento de volume pode não se traduzir em crescimento proporcional de preço ou de margem para os produtores.
A leitura mais provável é que o mercado passe por um processo de consolidação: fábricas de softwood não competitivas serão fechadas ou convertidas, a capacidade excedente será gradualmente absorvida, e o equilíbrio de longo prazo se estabelecerá em um patamar estruturalmente maior de participação de fibra curta. O timing desse processo é incerto, mas a direção não é.
“Estimamos que atualmente cerca de 14 milhões de toneladas de celulose, entre hardwood e softwood, operam abaixo do seu custo de caixa. É provável que fechamentos permanentes, paradas e reconversão de ativos se acelerem, reequilibrando a dinâmica de mercado”, acrescentou Grimaldi.
O QUE ISSO SIGNIFICA PARA O BRASIL
O Brasil é o país mais bem posicionado do mundo para capturar o crescimento estrutural da fibra curta. Não por acaso, por décadas de investimento combinado em genética florestal, tecnologia de processo e escala industrial.
A Suzano é a maior produtora de hardwood pulp do mundo, com 13,5 milhões de toneladas de capacidade em oito fábricas no Brasil. A Klabin produz 1,6 milhão de toneladas de celulose de mercado com um modelo integrado e diversificado que combina eucalipto, pinheiro, fluff e kraftliner, um portfólio que poucos produtores no mundo conseguem oferecer. A Arauco, chilena mas com seu maior projeto em construção no Brasil, o Sucuriú, em Mato Grosso do Sul, com 3,5 milhões de toneladas por ano, reforça o Brasil como o centro gravitacional da nova capacidade global de fibra curta.
Mas a posição favorável não é garantia automática de captura de valor. Três desafios precisam ser endereçados para que o Brasil extraia o máximo do crescimento da fibra curta.
O primeiro é a sofisticação do portfólio.O crescimento mais relevante nos próximos anos não estará na celulose de grau papel genérica, segmento onde a pressão de preço é maior e a competição com a verticalização asiática é mais intensa. Estará nas grades especiais: dissolving pulp de alto grau para têxteis, fluff de alta performance para higiene, grades de eucalipto com propriedades próximas ao softwood para aplicações específicas. Produtores que souberem desenvolver e certificar esses produtos terão acesso a margens maiores e clientes mais fiéis.
O segundo é a gestão da relação com os compradores em um mercado que se torna mais complexo. Com a verticalização asiática reduzindo o número de compradores puros de celulose de mercado, os relacionamentos comerciais de longo prazo, os programas de co-desenvolvimento técnico e a capacidade de atender demandas específicas de produto ganham peso crescente. A Suzano já opera nessa lógica com seus mais de 170 parceiros de implementação de novas soluções de fibra.
O terceiro é a diversificação de aplicações. O mercado de dissolving pulp para têxteis sustentáveis, o mercado de fluff para higiene e os biomateriais derivados da celulose são vetores de crescimento que dependem do mesmo eucalipto brasileiro, mas com rotas de valor muito superiores à celulose de papel convencional. Investir nessas rotas é a forma de garantir que o crescimento de volume se converta em crescimento de valor.
O QUE ESPERAR DOS PRÓXIMOS ANOS
Os 700 mil toneladas adicionais de eucalipto em 2025 são um ponto em uma curva que tem direção definida. A projeção de 3 milhões de toneladas adicionais via substituição de softwood até 2029 implica um ritmo médio de 600 a 700 mil toneladas por ano, exatamente o que o mercado entregou em 2025.
Isso não significa que o caminho é linear ou sem obstáculos. A verticalização asiática continuará reduzindo o mercado endereçável de celulose de mercado para alguns segmentos. O excesso de capacidade atual pressiona preços. E a incerteza geopolítica, tarifas, conflitos comerciais, volatilidade de câmbio, adiciona ruído ao sinal de longo prazo.
Mas a direção estrutural é clara. O eucalipto tem custo mais baixo, tem pegada ambiental menor, tem produtividade florestal superior e tem um gap técnico com o softwood que está sendo progressivamente eliminado. Em um mundo que precisa simultaneamente de mais fibra, com menor custo e menor impacto ambiental, a fibra curta de eucalipto não está apenas crescendo, está se tornando o padrão.
O Brasil está no centro dessa transformação. A questão não é se o eucalipto vai ganhar mais mercado É como os produtores brasileiros vão se posicionar para capturar o maior valor possível de cada tonelada desse crescimento.