
Vantagens estruturais não bastam: o novo jogo da celulose global
Entre base florestal, eficiência industrial e capacidade de execução, Brasil e China disputam o protagonismo no próximo ciclo do setor — por Celso Tacla, vice-presidente executivo da Valmet América Latina
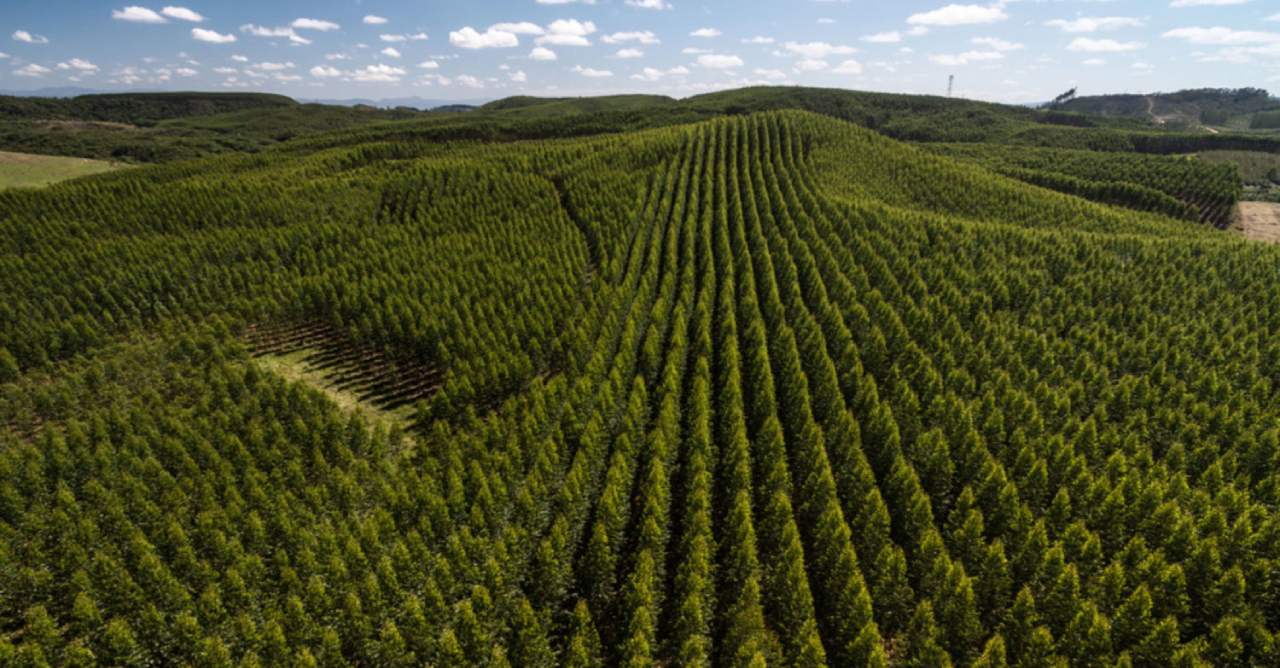
O Brasil construiu uma vantagem estrutural única na celulose, mas o novo ciclo global exigirá mais do que isso para sustentar sua liderança.
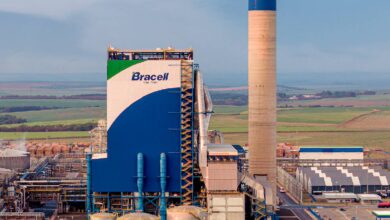
Mais de R$ 100 bilhões em investimentos estão em execução ou planejamento para novas fábricas de celulose no Brasil. Um verdadeiro colosso da engenharia e exemplo da nossa capacidade de realização é a maior fábrica do mundo em construção pela Arauco: o Projeto Sucuriú, em Inocência no Mato Grosso do Sul. Além dele, avançam, em diferentes estágios, estudos e engenharia para a nova linha da Eldorado, a nova fábrica da Bracell em Bataguassu (MS) e, no Rio Grande do Sul, o Projeto Natureza, da CMPC.
Esses investimentos evidenciam o potencial de desenvolvimento da indústria no Brasil e sua capacidade de atrair capital global.
Tenho visitado o Projeto Sucuriú e testemunhado essa capacidade de execução: o foco dos líderes chilenos combinado à experiência das empresas brasileiras e às tecnologias mais avançadas de processo e automação. Dessa cooperação nasce um gigante – a maior fábrica de celulose implantada em fase única no mundo.
Como no tronco de uma árvore, nós brasileiros somos como a lignina: conectamos, damos consistência e sustentamos o todo. No entorno, observa-se também o esforço do governo estadual em transformar potencial em desenvolvimento econômico e social — convertendo investimentos em crescimento e bem-estar. Trata-se de uma convergência virtuosa entre diferentes culturas e geografias.
Agora, olhemos adiante.
A recente expansão da produção de celulose na China tem sido amplamente discutida e, com razão, preocupa produtores no Brasil e na América do Sul. O movimento começou com a produção de papéis e cartões e evoluiu rapidamente para uma crescente integração industrial. Em pouco tempo, a China tornou-se o maior importador global de fibras, especialmente do Brasil, com grande parte da celulose destinada à produção de tissue.
Dados recentes indicam que, em 2024, o Brasil exportou entre 18 e 19 milhões de toneladas, sendo 8 a 9 milhões destinadas à China. Em 2025, esse volume teria crescido para algo entre 20 e 21 milhões de toneladas, com 9 a 10 milhões direcionadas ao mercado chinês. Esse movimento consolida o Brasil como o maior exportador global de celulose de mercado, mas também evidencia uma relação de forte interdependência, com maior sensibilidade a estoques e preços.
A questão central passa a ser como o mercado evoluirá diante do aumento da produção interna chinesa e do avanço da integração com a indústria de papel.
Há poucas semanas participei do Pulp Customer Day, organizado pela Valmet em Sundsvall, na Suécia. Esse tema esteve no centro das discussões. Tom Wright, da Hawkins Wright, apresentou uma análise dessa dinâmica. Segundo estimativas da consultoria especializada, a capacidade interna chinesa de fibra cresceu 10,5 milhões de toneladas nos últimos cinco anos. Como consequência, o ritmo de crescimento das importações de celulose pelo país caiu de aproximadamente 1,5 milhão de toneladas por ano, entre 2010 e 2020, para cerca de 500 mil toneladas anuais no período mais recente, o que tende a alongar o tempo de absorção de novas capacidades.
Ainda assim, há limitações estruturais relevantes. Parte dessa expansão foi viabilizada pelo aproveitamento de madeira disponível com a desaceleração do setor de construção civil e mudanças demográficas. No entanto, essa madeira, muitas vezes de menor qualidade, não substitui plenamente a fibra destinada à produção de maior desempenho, embora, para o mercado doméstico, a melhor qualidade nem sempre seja um requisito imperativo.
Não há dúvida de que a China planeja e executa com eficiência. Contudo, enfrenta restrições importantes em sua base florestal, com menor produtividade e menor nível de integração em larga escala quando comparada ao Brasil.
Por outro lado, a integração industrial permite ganhos importantes, como a produção de energia que conta com forte interesse e estímulo, além da eliminação de etapas como secagem e dissolução da celulose, aumentando a eficiência operacional. Esse avanço é sustentado por investimentos robustos em infraestrutura e forte coordenação estatal.
Sobre a coordenação e os investimentos em infraestrutura recordo-me de uma visita, há cerca de 20 anos, a uma fábrica na ilha de Hainan. Já naquela época impressionava a infraestrutura construída com visão de longo prazo, com rodovias de múltiplas faixas (então com pouquíssimo uso) e o desenvolvimento do hub portuário, tudo já pensado para sustentar o crescimento futuro. A China não compete apenas em custo, compete em execução.
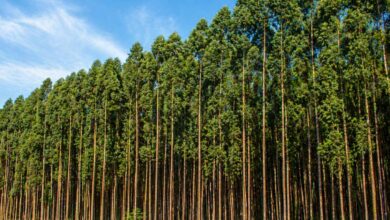
Voltando ao Brasil, nossas vantagens permanecem claras. Contamos com base florestal abundante, produtividade recorde global, ciclos curtos de crescimento e custo de fibra altamente competitivo, além de um corpo técnico qualificado e parques industriais modernos.
O país possui cerca de 10,5 milhões de hectares de florestas plantadas e, segundo a Ibá, mais de 80 milhões de hectares de áreas degradadas ou antropizadas com potencial para expansão. Ou seja, não enfrentamos um limite físico de crescimento, mas sim desafios de execução.
Para sustentar essa vantagem, será essencial continuar evoluindo, recuperando ganhos de produtividade florestal, elevando a eficiência industrial, acelerando a adoção de tecnologias e ampliando a diversificação de produtos e mercados.
No curto prazo, impulsionado pelos novos projetos no Brasil e pela demanda ainda resiliente, o setor tende a manter crescimento. No médio prazo, é possível alguma desaceleração, diante da expansão de capacidade na China e no Sudeste Asiático. No longo prazo, com novas tecnologias e possíveis mudanças na base florestal global, a incerteza aumenta.
CONCLUSÃO
O Brasil mantém uma vantagem estrutural rara: disponibilidade de terras, produtividade incomparável e custo de fibra altamente competitivo.
A China, por sua vez, avança em outra dimensão, apoiada por infraestrutura robusta, capacidade de geração de energia e, sobretudo, uma execução alinhada a uma estratégia nacional clara.
O próximo ciclo da indústria não será definido apenas por quem produz melhor madeira, mas por quem conseguir transformar essa vantagem em escala industrial, eficiência logística e velocidade de implementação.
Quem esperava uma resposta definitiva sobre quem saíra vencedor talvez se frustre: prefiro encerrar com uma reflexão inspirada algo que escutei recentemente de David Feffer:
“O contexto não muda. O que muda é como respondemos a ele. Quem sobrevive não é o mais forte, mas o mais adaptável.”
Ficam duas provocações:
- Como fortalecer nossa capacidade de execução com confiança e espírito coletivo?
- Como garantir um ambiente institucional que sustente o desenvolvimento de longo prazo?
Lideranças engajadas terão papel decisivo nessa construção.